


地價稅差至少4倍!新北屋主9月22日前要確認自用住宅優惠稅率
每年11月收到地價稅單,總有屋主問我:「房子明明是自己住,為什麼還是一般用地稅率?」
常見原因不是沒有自住,而是沒有提出申請;也可能是戶籍、所有權或使用情形改變後,忘了重新辦理。
新北市政府稅捐稽徵處在115年8月25日提醒,115年地價稅將於11月1日開徵。符合自用住宅用地規定的土地,要在115年9月22日前提出申請,審核通過後,當年度才可按2‰課徵。超過期限,原則上要等下一年度才能適用。
先講答案:自住房屋不會自動變成2‰
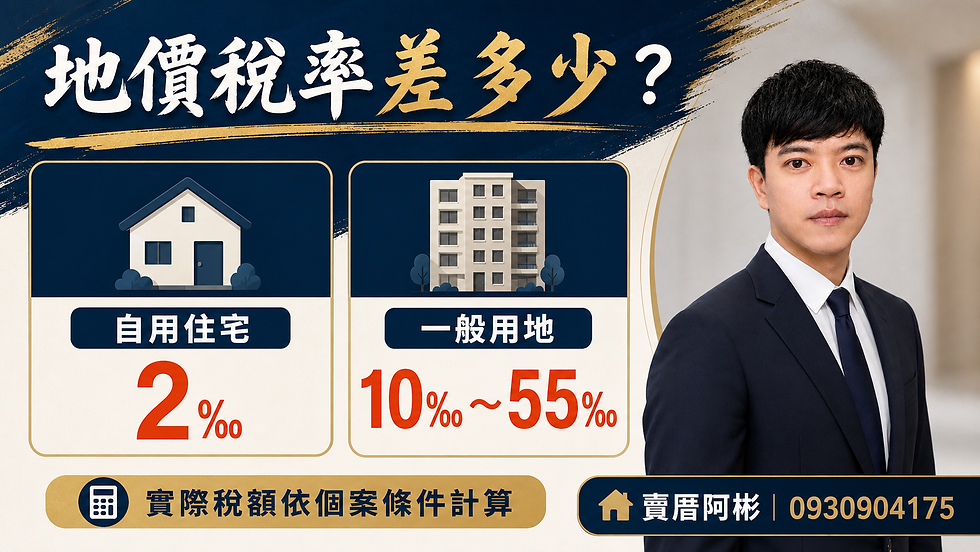
地價稅自用住宅用地稅率是2‰;一般用地依土地地價總額按10‰至55‰累進課徵。光看最低的一般用地稅率10‰,就是2‰的5倍。
不過,實際稅額還會受到申報地價、土地面積、歸戶與其他減免影響,不能拿房屋市價直接乘上稅率。
另一個常見誤會是:戶籍遷進去,或房屋稅已經使用自住用稅率,地價稅就會跟著變成2‰。房屋稅與地價稅是兩個不同稅目,適用條件和申報程序要分開確認。設籍是其中一項條件,不代表申請已經完成。
自用住宅用地有哪些基本條件?
依新北市稅捐處公告及現行規定,常見條件包括:
地上房屋為土地所有權人、配偶或直系親屬所有。
土地與房屋沒有出租,也沒有供營業使用。
土地所有權人、配偶或直系親屬,至少一人在該處設籍。
土地所有權人與配偶及未成年受扶養親屬,原則上以一處為限。
都市土地適用面積以300平方公尺以內為限;非都市土地為700平方公尺以內。
若案件涉及多處自住房屋、共有土地、成年直系親屬設籍、住家兼營業或部分出租,認定會更細,最好直接向土地所在地的稅捐機關確認。
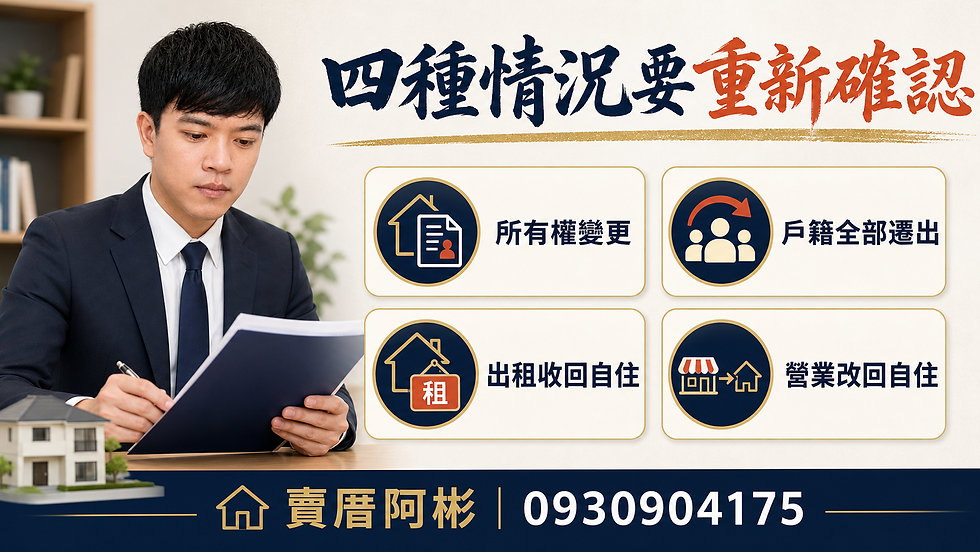
四種容易漏掉重新申請的情況
買賣、繼承或贈與後,所有權人換了
優惠是依土地所有權人及實際使用情形審核。土地經買賣、繼承、贈與或自益信託移轉後,即使原屋主以前申請過,新所有權人仍要重新申請。
戶籍曾全部遷出,後來又遷回
自用住宅內至少要保留土地所有權人、配偶或直系親屬其中一人的戶籍。如果所有設籍人都遷出,或因死亡形成空戶,就不再符合設籍條件。日後重新遷入,也要再次申請,優惠不會自行恢復。
原本出租,現在收回自住
房屋曾作一般出租、社會住宅包租代管或公益出租使用,租約結束後改回自住,也應重新提出申請。
原本核准的用途或持有人改變
先前已核准,而且土地所有權人及用途一直沒變,通常不必每年重複辦理。只要所有權、出租、營業或戶籍狀況有變動,就應重新檢查資格。
9月22日前可以怎麼申請?
土地所有權人可透過財政部稅務入口網線上辦理,也能向土地所在地的地方稅捐機關臨櫃或郵寄申請。線上辦理可能需要電子郵件驗證,應備文件則依案件情形而定。
土地位於新北市,可向新北市政府稅捐稽徵處或
所屬分處詢問。送件前先核對幾件事:土地所有權人是誰、戶籍是否還在、房屋有沒有出租或營業、過去是否核准,以及最近有沒有繼承、贈與或買賣。
常見問題 FAQ
房子自己住,地價稅一定會自動使用2‰嗎?
不一定。自住與設籍是資格的一部分,土地所有權人仍須提出申請,經稅捐機關核准後才適用。
房屋稅已經是自住用稅率,地價稅還要申請嗎?
要分開確認。房屋稅和地價稅是不同稅目,優惠資格與申報程序並不相同。
以前申請過,每年都要重新申請嗎?
土地所有權人和用途都沒有改變,通常不用每年重申。所有權移轉、戶籍全數遷出、出租或供營業使用後再恢復自住,就要重新確認。
9月22日後還能申請嗎?
可以申請,但逾期核准後原則上要到下一年度才適用,當年度無法補用優惠稅率。
2‰代表每位屋主都能省下固定金額嗎?
不是。實際稅額與申報地價、土地面積、歸戶及減免條件有關,不能拿單一案例套用到所有房子。
賣厝阿彬提醒
買房或接手家中房產後,貸款、權狀與戶籍處理完,稅籍用途也要一起確認。繼承、換屋、曾出租或戶籍曾遷出的房子,最容易誤以為優惠會自動延續。
如果你正在整理中和、永和、板橋或土城的房產資料,可以先把所有權、戶籍與使用情形逐項核對。個案稅額及資格,仍以土地所在地稅捐機關審核為準。
資料查核日期:2026年9月2日
資料來源:新北市政府稅捐稽徵處、財政部稅務入口網
本文為公開稅務資料與一般房產實務整理,不構成個案稅務或法律意見。


留言